Entramos en una semana decisiva para los mercados
Las bolsas estadounidenses cerraron el viernes con avances después de cuatro sesiones consecutivas de descensos. El rebote permitió recuperar parte de las pérdidas acumuladas durante la semana, pero no modifica de forma sustancial el escenario de fondo. La combinación de una inflación todavía elevada, unas expectativas de tipos más restrictivas, el repunte de los rendimientos de los bonos y la elevada tensión geopolítica mantiene abierta la posibilidad de nuevas correcciones en Wall Street.
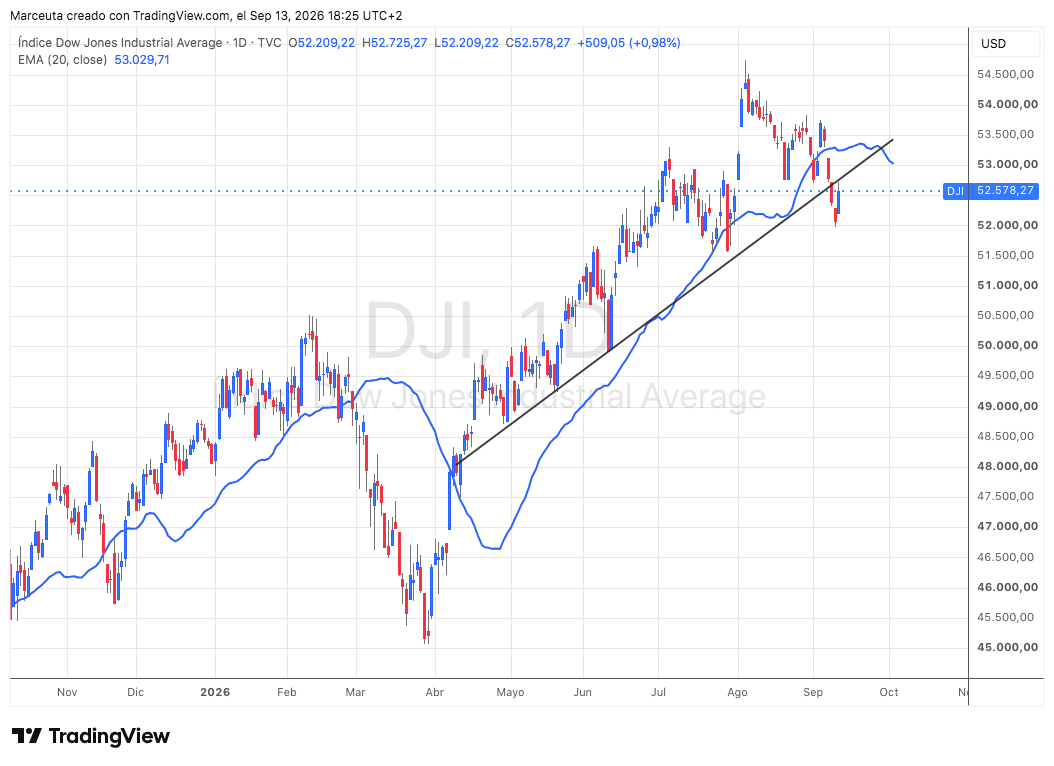
El Dow Jones avanzó un 0,98%, hasta los 52.573 puntos, mientras que el S&P 500 ganó un 0,86% y el Nasdaq un 0,96%. Sin embargo, el balance semanal siguió siendo claramente negativo: el Dow Jones perdió un 1,57%, el S&P 500 un 0,80%, el Nasdaq un 0,66% y el Russell 2000 un 2,41%.
El comportamiento de la última sesión debe interpretarse con cierta cautela. La recuperación de Wall Street estuvo acompañada por una fuerte caída del precio del petróleo, que permitió aliviar temporalmente las presiones inflacionistas, y por el buen comportamiento del sector tecnológico. No obstante, este movimiento tiene más características de rebote o ajuste técnico después de cuatro jornadas consecutivas de descensos que de un cambio de tendencia.
De hecho, el que los principales índices hayan terminado la semana en negativo confirma que el deterioro producido durante las sesiones anteriores no ha quedado neutralizado. En el caso del Dow Jones, la estructura de corto plazo sigue siendo especialmente vulnerable y apunta a que, si no aparece una recuperación sólida de los niveles perdidos, el actual proceso correctivo podría prolongarse hacia niveles inferiores.
Por tanto, el movimiento del viernes no debería interpretarse como una señal clara de vuelta al escenario alcista. El mercado continúa sometido a una elevada incertidumbre y cualquier nuevo factor negativo —especialmente relacionado con inflación, tipos de interés o energía— podría volver a activar las ventas.
Los datos publicados durante la semana refuerzan esta cautela. El IPC estadounidense de agosto aumentó un 0,4% mensual, frente al 0,1% de julio, mientras que la tasa interanual se mantuvo en el 3,4%. La inflación subyacente avanzó un 0,3% mensual y un 2,4% interanual.
El dato no representa una sorpresa inflacionista especialmente grave, pero tampoco proporciona a la Reserva Federal la tranquilidad necesaria para descartar una política monetaria más restrictiva. Los futuros sobre los Fed Funds terminaron la semana descontando una probabilidad cercana al 90% de una subida de 25 puntos básicos en la próxima reunión de esta semana .
El mercado, por tanto, prácticamente da por descontada la subida. La verdadera atención estará en el mensaje posterior de la Fed, sus nuevas previsiones económicas y, especialmente, en el denominado dot plot, que permitirá valorar hasta qué punto el banco central contempla nuevas subidas o mantiene una perspectiva restrictiva durante más tiempo.
A las preocupaciones sobre inflación se añadió el deterioro de la confianza de los consumidores. El índice preliminar de sentimiento de la Universidad de Michigan cayó hasta 47,8 puntos en septiembre, frente a los 51,7 de agosto y por debajo de las previsiones de 51 puntos.
Más preocupante aún fue el incremento de las expectativas de inflación. Las expectativas a un año subieron del 4,0% al 4,6%, mientras que las correspondientes a cinco años aumentaron del 3,3% al 3,4%.
Esta combinación —inflación elevada y deterioro de la confianza— complica el escenario para los mercados de renta variable. Una inflación persistentemente alta limita el margen de actuación de la Fed, mientras que un consumidor más pesimista introduce dudas sobre el crecimiento económico.
Los bonos confirman el endurecimiento de las condiciones financieras con un mercado de deuda que refleja el cambio en las expectativas monetarias. El rendimiento del Treasury a dos años terminó la semana con un incremento de 25,1 puntos básicos en el conjunto de la semana.
Pero es el petróleo sigue siendo el principal foco de riesgo.
La evolución del crudo continúa siendo otro elemento determinante. Las tensiones en Oriente Medio siguen amenazando las infraestructuras y las rutas de suministro energético. Sin embargo, el viernes el petróleo reaccionó a la baja a pesar de las nuevas noticias negativas relacionadas con las infraestructuras energéticas saudíes.
Esta reacción es relevante desde el punto de vista de mercado: cuando una materia prima no consigue continuar subiendo a pesar de recibir noticias claramente alcistas, puede ser una señal de que buena parte de esas noticias ya están descontadas o de que el impulso comprador comienza a perder fuerza.
Pero esto no significa que el riesgo haya desaparecido. Un petróleo instalado alrededor de los 100 dólares constituye todavía una amenaza importante para las expectativas de inflación y, por extensión, para la política monetaria de la Fed.
De los índices norteamericanos es el Dow Jones, el índice a vigilar. Dentro de este contexto, el Dow Jones merece una atención especial desde el punto de vista técnico. Aunque el rebote del viernes ha permitido recuperar parte del terreno perdido, la estructura de corto plazo continúa deteriorándose cotizándose por debajo de la linea de tendencia alcista anterior y de la media móvil de 50.
El movimiento del viernes debe interpretarse, por tanto, como un ajuste técnico dentro de un proceso correctivo que todavía no ha terminado. El escenario más probable no es necesariamente el de un desplome inmediato, sino el de una mayor volatilidad y posibles descensos adicionales
La semana que comienza concentrará varios acontecimientos capaces de provocar movimientos importantes.
El principal será la reunión de la Reserva Federal el miércoles. donde lo mas relevante serán las nuevas previsiones económicas, el dot plot y la conferencia de prensa del presidente de la Fed, Kevin Warsh.
El Banco de Inglaterra será protagonista el jueves. El mercado espera que mantenga el tipo oficial en el 3,75%, pero la distribución del voto y el tono de su mensaje serán importantes, especialmente después de los datos de inflación británicos.
Finalmente, el Banco de Japón también puede convertirse en una fuente adicional de volatilidad. La atención estará centrada en la posibilidad de que el organismo eleve su tipo de referencia hacia el 1,25%, una decisión que podría provocar movimientos significativos en el yen y repercutir también sobre los mercados internacionales.